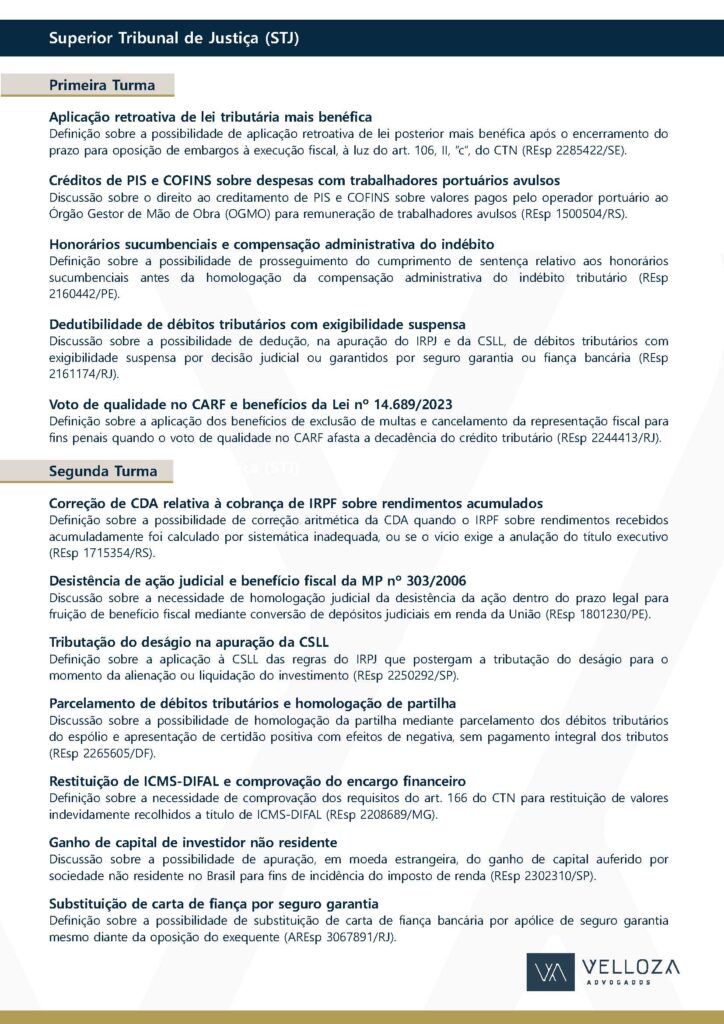
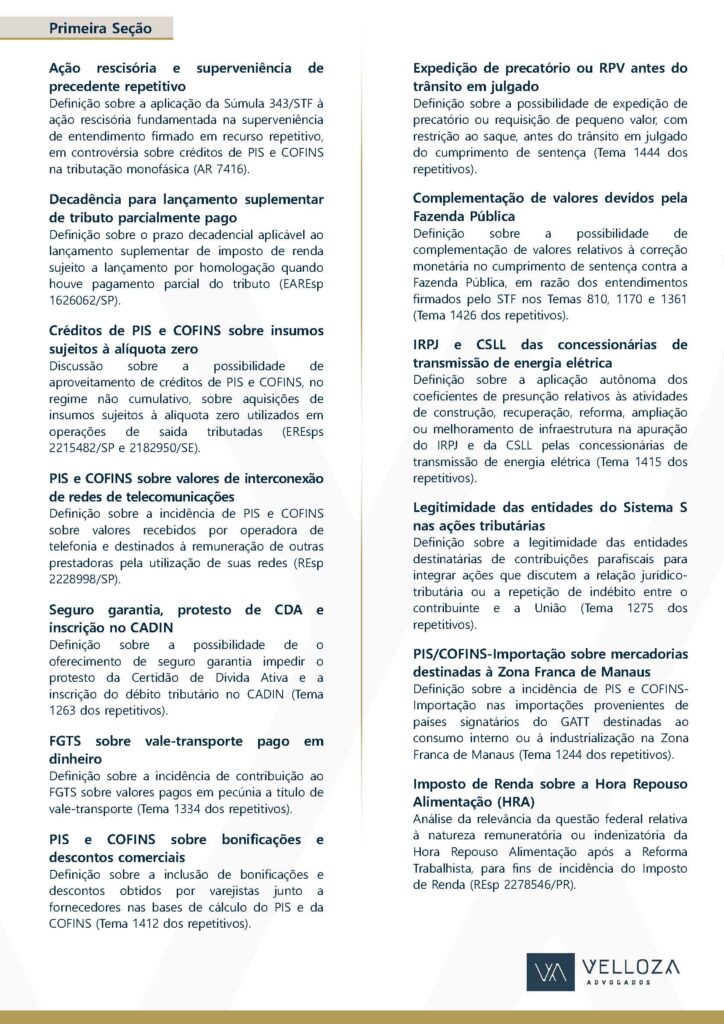
A definição de importantes precedentes tributários estará no centro da pauta do Superior Tribunal de Justiça em novembro de 2026. Com julgamentos que poderão orientar a solução de milhares de processos, a Corte examinará controvérsias relacionadas à incidência de tributos, ao aproveitamento de créditos fiscais, à concessão de benefícios tributários e aos limites da atuação da Administração Tributária.
Na Primeira Seção, destacam-se os recursos repetitivos que discutem a incidência de PIS e COFINS sobre bonificações e descontos comerciais concedidos por fornecedores, a tributação das importações destinadas à Zona Franca de Manaus, os critérios de apuração do IRPJ e da CSLL pelas concessionárias de transmissão de energia elétrica e a legitimidade das entidades do Sistema S para integrar ações envolvendo contribuições destinadas a terceiros. Também serão apreciadas questões relacionadas aos efeitos do oferecimento de seguro garantia sobre o protesto de certidões de dívida ativa e a inscrição no CADIN, além de controvérsias sobre a incidência do FGTS sobre o vale-transporte pago em dinheiro e a expedição de precatórios antes do trânsito em julgado.
Nas Turmas de Direito Público, a pauta reúne discussões sobre a dedutibilidade de débitos tributários com exigibilidade suspensa das bases de cálculo do IRPJ e da CSLL, o aproveitamento de créditos de PIS e COFINS sobre despesas com trabalhadores portuários avulsos, a restituição de ICMS-DIFAL, a aplicação retroativa de legislação tributária mais benéfica e os efeitos do voto de qualidade no CARF. Também merecem atenção os julgamentos sobre a tributação de ganhos de capital de investidores não residentes, a substituição de garantias em execução fiscal e a aplicação de precedentes repetitivos em ações rescisórias.
Esses e outros julgamentos relevantes foram reunidos nesta edição do Velloza em Pauta.
Desejamos uma boa leitura!
SUPERIOR TRIBUNAL DE JUSTIÇA
Presencial
03/11/2026
1ª Turma
Tema: Definir se o decurso do prazo para oposição de embargos à execução fiscal torna o crédito tributário definitivamente julgado, impedindo a aplicação retroativa de lei posterior mais benéfica, nos termos do art. 106, II, “c”, do CTN.
REsp 2285422 SE – DIEGO PRATES CARLOS LTDA x ESTADO DE SERGIPE – Relator: Ministro Gurgel de Faria.
A Primeira Turma do Superior Tribunal de Justiça apreciará controvérsia sobre a possibilidade de aplicação retroativa de lei tributária mais benéfica quando o contribuinte deixou transcorrer o prazo para oposição de embargos à execução fiscal. A discussão consiste em definir se a ausência de embargos torna o crédito tributário definitivamente julgado, impedindo a redução da penalidade prevista em legislação superveniente.
O recurso especial foi interposto contra acórdão do Tribunal de Justiça de Sergipe que afastou a aplicação retroativa da Lei Estadual nº 8.886/2021, responsável por reduzir a penalidade tributária anteriormente fixada em 50% do valor da operação, limitando-a ao montante do imposto devido. Embora a sentença proferida em ação anulatória tivesse reconhecido o excesso da execução fiscal e determinado a adequação da CDA, o TJSE reformou esse entendimento por considerar que o crédito já estava definitivamente consolidado quando a legislação mais benéfica entrou em vigor.
Para o Tribunal, a aplicação do art. 106, II, “c”, do CTN pressupõe a existência de penalidade superveniente menos severa e a ausência de julgamento definitivo da exigência tributária. Embora tenha reconhecido o caráter mais benéfico da nova legislação, entendeu que o decurso do prazo para oposição de embargos à execução fiscal, ocorrido em setembro de 2019, produziu preclusão consumativa e impediu a rediscussão do crédito em ação anulatória. O acórdão fundamentou essa conclusão no princípio da eventualidade, no art. 16, § 2º, da Lei de Execuções Fiscais e na aplicação analógica do entendimento firmado no REsp 2130489/RJ.
No recurso especial, a contribuinte sustenta que a ausência de oposição de embargos não produz coisa julgada material nem caracteriza julgamento definitivo para os fins do art. 106, II, “c”, do CTN. Argumenta que a regra de concentração das matérias de defesa prevista no art. 16, § 2º, da LEF pressupõe a efetiva apresentação dos embargos e não pode ser interpretada como impedimento absoluto à posterior discussão do crédito em ação anulatória.
A empresa também questiona a aplicação do REsp 2130489/RJ, destacando que aquele precedente envolvia execução fiscal efetivamente embargada, com julgamento de improcedência e formação de coisa julgada material. No caso em análise, diferentemente, não houve oposição nem julgamento de embargos, circunstância que, segundo a recorrente, impede equiparar a simples inércia processual à existência de decisão judicial definitiva. Invoca, ainda, o REsp 2045492/RJ para sustentar que a jurisprudência do STJ admite a discussão posterior de matérias que não tenham sido efetivamente decididas.
A controvérsia, portanto, consiste em definir se o decurso do prazo para oposição de embargos à execução fiscal é suficiente para afastar a retroatividade benigna prevista no art. 106, II, “c”, do CTN ou se a expressão “ato não definitivamente julgado” exige a existência de pronunciamento judicial definitivo sobre a exigência tributária.
2ª Turma
Tema: Definir se a cobrança de IRPF sobre rendimentos recebidos acumuladamente, calculada por sistemática inadequada, pode ser corrigida mediante simples adequação aritmética da CDA ou se o vício exige alteração substancial do lançamento, impondo a nulidade do título executivo.
REsp 1715354 RS – FAZENDA NACIONAL x L.B.S – Relator: Ministro Afrânio Vilela.
Os ministros da Segunda Turma do Superior Tribunal de Justiça apreciarão agravo interno contra decisão individual do relator que admitiu a correção do valor exigido em CDA relativa à cobrança de IRPF sobre rendimentos recebidos acumuladamente, mediante simples cálculo aritmético, sem necessidade de anulação do título executivo ou extinção da execução fiscal.
O recurso especial foi interposto pela Fazenda Nacional contra acórdão do Tribunal Regional Federal da 4ª Região que manteve a extinção da execução fiscal por considerar inadequada a tributação dos rendimentos acumulados pelo regime de caixa, mediante incidência do imposto sobre o valor global recebido. O Tribunal entendeu que a correção exigiria a aplicação de sistemática tributária distinta e a revisão de declarações fiscais pretéritas, caracterizando alteração substancial do lançamento, insuscetível de correção por simples substituição da CDA.
A Fazenda Nacional sustentou que, como os rendimentos foram recebidos após 2010, deveria ser aplicada a sistemática prevista no art. 12-A da Lei nº 7.713/1988, que estabelece a tributação separada dos rendimentos recebidos acumuladamente, mediante tabela progressiva ajustada ao número de meses a que se referem. Defendeu, assim, que a execução poderia prosseguir após a adequação do valor exigido.
Ao apreciar o recurso, o Ministro Afrânio Vilela acolheu parcialmente a pretensão da Fazenda, considerando que os rendimentos foram recebidos em 2012 e estão sujeitos à sistemática do art. 12-A da Lei nº 7.713/1988. Segundo a decisão, a correção do excesso cobrado não exige a revisão de declarações pretéritas, podendo ser realizada por simples cálculo aritmético, sem comprometer a validade da CDA. Com esse fundamento, determinou o prosseguimento da execução fiscal após a adequação do valor exigido.
No agravo interno, a contribuinte sustenta que o lançamento foi realizado com fundamento jurídico inadequado, mediante aplicação indevida do regime de caixa, e que sua correção exige a adoção de metodologia tributária distinta, não se limitando à exclusão aritmética do excesso cobrado. Argumenta que essa alteração compromete a liquidez e a certeza da CDA, impedindo sua simples adequação e impondo a manutenção da extinção da execução fiscal.
A contribuinte também invoca a Súmula 7 do STJ, alegando que a conclusão do TRF4 sobre a necessidade de revisão substancial do lançamento decorre da análise das circunstâncias fáticas do caso, não podendo ser afastada em recurso especial.
Caberá ao colegiado, portanto, definir se a aplicação da sistemática correta de tributação dos rendimentos recebidos acumuladamente permite a simples redução do valor executado ou se exige a revisão do próprio lançamento tributário, com a consequente nulidade da CDA.
Tema: Definir se a adesão ao benefício fiscal previsto na MP nº 303/2006, mediante pagamento à vista com depósitos judiciais, exige a homologação judicial da desistência da ação dentro do prazo legal ou se basta a apresentação tempestiva do pedido de desistência e de conversão dos valores em renda da União.
REsp 1801230 PE – BITON EMPREENDIMENTOS E PARTICIPACOES LTDA x FAZENDA NACIONAL – Relator: Ministro Marco Aurélio Bellizze.
A Segunda Turma do Superior Tribunal de Justiça apreciará controvérsia sobre os requisitos para adesão ao benefício fiscal instituído pela MP nº 303/2006, conhecido como REFIS 3, especialmente quanto à necessidade de homologação judicial da desistência da ação até 15 de setembro de 2006 ou à suficiência da apresentação do pedido dentro desse prazo.
O recurso especial foi interposto contra acórdão do Tribunal Regional Federal da 5ª Região que afastou o direito ao benefício fiscal por considerar extemporânea a adesão da contribuinte. Embora a empresa tenha requerido a desistência do mandado de segurança e a conversão dos depósitos judiciais em renda da União antes do encerramento do prazo legal, a homologação judicial ocorreu apenas em 16 de janeiro de 2007. Para o Tribunal, essa circunstância impediria a aplicação das reduções de juros e multas previstas no art. 9º da MP nº 303/2006.
No recurso, a contribuinte sustenta que a legislação exigia a realização do pagamento à vista ou a opção pelo parcelamento até 15 de setembro de 2006, sem condicionar a concessão do benefício à homologação judicial da desistência dentro desse período. Argumenta que apresentou o pedido em 14 de setembro de 2006, acompanhado de requerimento de conversão dos depósitos judiciais em renda, e que a demora na homologação, por depender de ato judicial, não poderia prejudicar seu direito ao benefício.
A empresa também defende que a conversão dos depósitos judiciais em renda equivale ao pagamento à vista para os fins do art. 9º da MP nº 303/2006. Assim, sustenta que os valores devem ser convertidos apenas na extensão necessária à quitação do débito após a aplicação das reduções legais, assegurando-se o levantamento do saldo remanescente.
Para reforçar sua pretensão, a recorrente aponta divergência com precedentes das Turmas de Direito Público do STJ que, segundo afirma, reconhecem a suficiência do pedido tempestivo de desistência para a fruição de benefícios fiscais, ainda que a homologação judicial ocorra posteriormente. Invoca, ainda, julgados que admitem a conversão dos depósitos judiciais em renda apenas pelo montante efetivamente devido após a redução de juros e multas, com restituição do saldo ao contribuinte.
A controvérsia consiste, portanto, em definir se a homologação judicial posterior ao prazo de adesão impede a concessão do benefício fiscal, mesmo quando o contribuinte tenha requerido tempestivamente a desistência da ação e a conversão dos depósitos judiciais em renda da União.
Tema: Aplicação à CSLL das regras do IRPJ que postergam a tributação do deságio para o momento da alienação ou liquidação do investimento.
REsp 2250292 SP – SANTISTA PARTICIPACOES S.A x FAZENDA NACIONAL – Relator: Ministro Afrânio Vilela.
A Segunda Turma do Superior Tribunal de Justiça apreciará controvérsia sobre a possibilidade de aplicação à CSLL das regras previstas para o IRPJ que postergam a tributação do deságio apurado na aquisição de participação societária para o momento da alienação ou liquidação do investimento.
O recurso especial foi interposto contra acórdão do Tribunal Regional Federal da 3ª Região que negou à contribuinte o direito de excluir da base de cálculo da CSLL os valores relativos à amortização do deságio, bem como de recompor a base de cálculo negativa da contribuição dos exercícios de 1995 e seguintes. O Tribunal entendeu que o art. 57 da Lei nº 8.981/1995 determina a aplicação à CSLL das normas de apuração e pagamento do IRPJ, mas preserva as bases de cálculo próprias de cada tributo, não autorizando a extensão automática do tratamento fiscal conferido ao deságio.
No recurso, a contribuinte sustenta que as regras de apuração do IRPJ relativas ao deságio devem ser aplicadas à CSLL por força do art. 57 da Lei nº 8.981/1995, argumentando que, conforme os arts. 334 e 376 do RIR/1994, o deságio apurado na aquisição de participação societária somente deve produzir efeitos tributários na alienação ou liquidação do investimento. Segundo a empresa, essas disposições não alteram a base de cálculo da CSLL, mas disciplinam o momento de reconhecimento do resultado, sendo compatíveis com a remissão legal às normas do IRPJ.
A recorrente também argumenta que o deságio representa ganho potencial, ainda não realizado, e que sua tributação antecipada desconsideraria a disponibilidade econômica ou jurídica da renda, prevista no art. 43 do CTN. Acrescenta que a legislação da CSLL já prevê a exclusão de resultados positivos decorrentes da avaliação de investimentos pelo patrimônio líquido, o que reforçaria a necessidade de tratamento semelhante para a amortização do deságio.
A Fazenda Nacional, por outro lado, sustenta que IRPJ e CSLL possuem bases de cálculo distintas e que o art. 57 da Lei nº 8.981/1995 não autoriza a aplicação automática à contribuição das regras específicas de tributação do deságio previstas para o imposto de renda. Defende que a exclusão de valores da base de cálculo da CSLL depende de previsão legal expressa, inexistente na hipótese.
A controvérsia consiste, portanto, em definir se a remissão às normas de apuração do IRPJ, prevista no art. 57 da Lei nº 8.981/1995, permite postergar o reconhecimento tributário do deságio também para fins de CSLL ou se a ausência de disposição específica impede a aplicação desse tratamento à contribuição.
Tema: Definir se o parcelamento dos débitos tributários do espólio e a apresentação de certidão positiva com efeitos de negativa são suficientes para a homologação da partilha e a expedição do formal, ou se é necessário o pagamento integral dos tributos.
REsp 2265605 DF – DISTRITO FEDERAL x J.R.S.L.N e OUTRO – Relator: Ministro Marco Aurélio Bellizze.
Os ministros da Segunda Turma do Superior Tribunal de Justiça apreciarão controvérsia sobre a possibilidade de homologação da partilha e expedição do respectivo formal quando os débitos tributários do espólio estão parcelados e há apresentação de certidão positiva com efeitos de negativa, sem a quitação integral dos valores devidos.
O recurso especial foi interposto contra acórdão do Tribunal de Justiça do Distrito Federal e dos Territórios que manteve a homologação da partilha em arrolamento sumário, apesar da existência de débitos tributários submetidos a parcelamento administrativo. O Tribunal considerou que, embora o Tema 1074 dos recursos repetitivos dispense o recolhimento prévio do ITCMD, preservando a exigência relativa aos demais tributos incidentes sobre os bens e rendas do espólio, o parcelamento suspende a exigibilidade dos créditos e permite a emissão de certidão positiva com efeitos de negativa, suficiente para demonstrar a regularidade fiscal.
No recurso, o Distrito Federal sustenta que o parcelamento apenas suspende a exigibilidade do crédito tributário, sem extingui-lo ou equivaler ao pagamento. Argumenta que o Tema 1074/STJ excepcionou somente o ITCMD da exigência de recolhimento prévio, mantendo, quanto aos demais tributos, a necessidade de quitação prevista no art. 192 do CTN e no art. 664, § 5º, do CPC.
O ente federativo também defende que, embora a certidão positiva com efeitos de negativa produza os mesmos efeitos da certidão negativa, nos termos dos arts. 205 e 206 do CTN, essa equivalência não significa extinção do crédito tributário. Assim, entende que a suspensão da exigibilidade decorrente do parcelamento não satisfaz a exigência legal de pagamento dos tributos incidentes sobre os bens e rendas do espólio.
Por fim, o Distrito Federal invoca as regras de responsabilidade sucessória para sustentar que os débitos devem ser quitados antes da partilha, uma vez que, após o encerramento do inventário, a cobrança passa a recair sobre os herdeiros, observados os limites dos respectivos quinhões.
A controvérsia consiste, portanto, em definir se a regularidade fiscal demonstrada por certidão positiva com efeitos de negativa, em razão do parcelamento, satisfaz os requisitos legais para homologação da partilha ou se o Tema 1074/STJ exige o efetivo pagamento dos demais tributos do espólio antes da conclusão do procedimento sucessório.
05/11/2026
1ª Seção
Tema: Aplicabilidade da Súmula 343/STF à ação rescisória fundamentada na superveniência de entendimento firmado em recurso repetitivo.
AR 7416 – FAZENDA NACIONAL x FAN DISTRIBUIDORA DE PETRÓLEO LTDA – Relator: Ministro Teodoro Silva.
A Primeira Seção do Superior Tribunal de Justiça apreciará ação rescisória ajuizada pela Fazenda Nacional para desconstituir acórdão da Primeira Turma que reconheceu o direito ao aproveitamento de créditos de PIS e COFINS sobre aquisições de mercadorias submetidas à tributação monofásica. A controvérsia consiste em definir se a posterior fixação de entendimento contrário, no Tema 1093 dos recursos repetitivos, autoriza a rescisão da coisa julgada ou se incide o óbice da Súmula 343/STF.
O acórdão rescindendo transitou em julgado em dezembro de 2020 e adotou a orientação então seguida pela Primeira Turma, segundo a qual o art. 17 da Lei nº 11.033/2004 autorizava a manutenção dos créditos de PIS e COFINS no regime monofásico. Posteriormente, no julgamento do Tema 1093, em abril de 2022, a Primeira Seção firmou entendimento de que a legislação não permite a constituição de créditos sobre a aquisição de bens sujeitos à tributação monofásica, uma vez que o dispositivo autoriza apenas a manutenção de créditos cuja constituição seja legalmente admitida.
Na ação rescisória, a Fazenda Nacional sustenta que o acórdão transitado em julgado viola manifestamente a norma jurídica, nos termos do art. 966, V, do CPC, e que a Súmula 343/STF não impede sua desconstituição. Argumenta que o entendimento favorável ao creditamento não estava consolidado quando proferida a decisão rescindenda e que a orientação historicamente predominante seria contrária aos contribuintes, posteriormente reafirmada no Tema 1093/STJ.
A União também defende que, por se tratar de relação tributária continuada, a decisão não poderia continuar produzindo efeitos futuros contrários ao precedente vinculante, sob pena de conferir tratamento tributário desigual à contribuinte. Ressalta que a expressão “norma jurídica”, prevista no art. 966, V, do CPC, também alcançaria os precedentes obrigatórios.
Quanto aos efeitos da eventual rescisão, a Fazenda requer a preservação das situações consolidadas pelo negócio jurídico processual celebrado entre as partes em 2021, com a desconstituição apenas dos efeitos posteriores à homologação do acordo ou, subsidiariamente, dos fatos geradores ocorridos após o julgamento do Tema 1093, em abril de 2022.
A contribuinte, por outro lado, sustenta a incidência da Súmula 343/STF, argumentando que, quando o acórdão rescindendo foi proferido, havia divergência jurisprudencial no próprio STJ. Enquanto a Primeira Turma admitia o creditamento, a Segunda Turma adotava entendimento contrário. Assim, defende que a decisão transitada em julgado estava amparada em interpretação juridicamente possível à época, não podendo ser desconstituída apenas em razão de posterior uniformização jurisprudencial.
A empresa também se opõe à limitação dos efeitos futuros da coisa julgada, destacando que a Fazenda não interpôs o recurso cabível contra o acórdão favorável e posteriormente celebrou negócio jurídico processual para disciplinar seus efeitos patrimoniais pretéritos. Segundo a contribuinte, o acordo não restringiu a eficácia prospectiva da decisão judicial. Rejeita, ainda, o argumento de desequilíbrio concorrencial, afirmando que outras distribuidoras obtiveram decisões semelhantes.
O Ministério Público Federal manifestou-se pela improcedência da ação rescisória, considerando que a violação manifesta de norma jurídica exigida pelo art. 966, V, do CPC não se caracteriza quando a decisão rescindenda adota interpretação respaldada pela jurisprudência existente à época. Destacou que, em 2020, havia precedentes do STJ favoráveis ao creditamento no regime monofásico, de modo que a posterior fixação de entendimento contrário no Tema 1093 não transforma a interpretação anteriormente adotada em manifesta violação da lei.
Para o MPF, portanto, a divergência jurisprudencial existente no momento do trânsito em julgado atrai a aplicação da Súmula 343/STF e impede a utilização da ação rescisória como instrumento de adequação retroativa da coisa julgada à orientação posteriormente consolidada pelo STJ.
Tema: Prazo decadencial para lançamento suplementar de tributo sujeito a lançamento por homologação e parcialmente pago (imposto de renda).
EAREsp 1626062 SP – F.R x FAZENDA NACIONAL – Relator: Ministro Afrânio Vilela.
Os ministros da Primeira Seção do Superior Tribunal de Justiça retomarão o julgamento dos embargos de divergência que discutem o prazo decadencial para o lançamento suplementar de imposto de renda quando houver pagamento antecipado, ainda que parcial, de tributo sujeito a lançamento por homologação. A controvérsia envolve a aplicação dos arts. 150, § 4º, e 173, I, do CTN, diante de entendimentos divergentes entre as Turmas de Direito Público do STJ.
Enquanto a Primeira Turma tem aplicado a regra do art. 173, I, do CTN, especialmente em hipóteses de omissão de rendimentos, a Segunda Turma entende que, havendo pagamento antecipado, ainda que inferior ao devido, deve prevalecer a regra do art. 150, § 4º, que estabelece o prazo de cinco anos contado da ocorrência do fato gerador.
Em voto já apresentado, o Ministro Afrânio Vilela acompanhou a orientação da Segunda Turma, considerando que, nos tributos sujeitos a lançamento por homologação, a existência de pagamento antecipado, ainda que parcial, atrai a aplicação do art. 150, § 4º, do CTN, desde que não comprovados dolo, fraude ou simulação.
O relator destacou que a simples omissão de rendimentos na declaração não permite presumir a existência de dolo ou fraude, sendo necessária a demonstração desses elementos no caso concreto. Assim, a definição da regra decadencial aplicável depende da verificação das circunstâncias que envolveram a apuração e o recolhimento do tributo.
Ao examinar o caso, o Ministro considerou que o acórdão recorrido não analisou adequadamente a existência de dolo, fraude ou simulação, circunstância determinante para a aplicação dos arts. 150, § 4º, ou 173, I, do CTN. Por essa razão, votou pelo conhecimento e parcial provimento dos embargos de divergência, determinando o retorno dos autos ao Tribunal de origem para exame dessa questão à luz do conjunto fático-probatório.
O julgamento será retomado com o voto-vista do Ministro Paulo Sérgio Domingues.
Tema: Possibilidade de creditamento de PIS e COFINS, no regime não cumulativo, sobre aquisições de insumos sujeitos à alíquota zero, quando a operação de saída é tributada.
EREsp 2215482 SP – LINS AGROINDUSTRIAL S.A x FAZENDA NACIONAL;
Julgamento conjunto: EREsp 2182950 SE
Relatora: Ministra Maria Thereza de Assis Moura.
A Primeira Seção do Superior Tribunal de Justiça retomará o julgamento dos embargos de divergência que discutem a possibilidade de aproveitamento de créditos de PIS e COFINS sobre aquisições de insumos sujeitos à alíquota zero, quando utilizados em produtos ou serviços cuja operação de saída é tributada. A controvérsia decorre de entendimentos divergentes entre as Turmas de Direito Público quanto à interpretação do art. 3º, § 2º, II, das Leis nº 10.637/2002 e nº 10.833/2003.
A Primeira Turma afastou o direito ao creditamento por considerar que a legislação não autoriza a constituição de créditos sobre aquisições submetidas à alíquota zero, ainda que a saída posterior seja tributada. Em sentido contrário, a Segunda Turma, no REsp 2134586/RS, admitiu o aproveitamento dos créditos em situação equivalente, precedente indicado como paradigma nos embargos de divergência.
As contribuintes sustentam que a não cumulatividade do PIS e da COFINS possui sistemática própria, na qual os créditos são calculados sobre o valor de aquisição dos insumos, independentemente do montante efetivamente recolhido na etapa anterior. Argumentam que o art. 3º, § 2º, II, permite, por interpretação a contrario sensu, o creditamento sobre insumos isentos quando a operação de saída é tributada, devendo o mesmo tratamento ser conferido às aquisições sujeitas à alíquota zero. Embora juridicamente distintos, os dois institutos produzem o mesmo efeito de desoneração na aquisição, razão pela qual a diferenciação violaria a isonomia e a lógica da não cumulatividade.
A Fazenda Nacional, por outro lado, sustenta que a Constituição atribuiu ao legislador a definição das hipóteses de creditamento de PIS e COFINS e que o art. 3º, § 2º, II, estabelece restrições à aquisição de bens e serviços não sujeitos ao pagamento das contribuições. Defende que a disciplina conferida aos insumos isentos constitui exceção legal que não pode ser estendida às operações submetidas à alíquota zero, diante da distinção jurídica entre os institutos e da ausência de autorização expressa.
O Ministério Público Federal manifestou-se no mesmo sentido, considerando que, embora os créditos sejam calculados sobre o valor de aquisição dos insumos, sua constituição depende das hipóteses legalmente previstas. Para o MPF, a interpretação que admite o creditamento de insumos isentos utilizados em operações tributadas não autoriza a extensão desse tratamento às aquisições sujeitas à alíquota zero.
Em voto já apresentado, a Ministra Maria Thereza de Assis Moura acolheu a pretensão das contribuintes, destacando que a não cumulatividade do PIS e da COFINS, prevista no art. 195, § 12, da Constituição, não se confunde com a sistemática do IPI e do ICMS, pois os créditos decorrem da aplicação das alíquotas sobre custos e despesas definidos em lei, e não necessariamente do tributo recolhido na operação anterior.
Ao interpretar o art. 3º, § 2º, II, das Leis nº 10.637/2002 e nº 10.833/2003, a Ministra considerou que a vedação ao creditamento de insumos isentos utilizados em operações de saída desoneradas permite, a contrario sensu, o aproveitamento dos créditos quando a saída é tributada. Entendeu que essa interpretação também deve alcançar as aquisições sujeitas à alíquota zero, pois a distinção entre os institutos não justificaria tratamento diferente para operações que produzem o mesmo efeito de desoneração na etapa anterior.
Com esses fundamentos, votou pelo acolhimento dos embargos de divergência para reconhecer o direito ao creditamento de PIS e COFINS sobre aquisições de insumos sujeitos à alíquota zero, desde que utilizados em produtos ou serviços cuja operação de saída seja tributada.
O julgamento será retomado com o voto-vista da Ministra Regina Helena Costa.
Tema: Incidência de PIS e COFINS sobre valores recebidos por empresa de telefonia.
REsp 2228998 SP – TIM CELULAR S/A x FAZENDA NACIONAL – Relator: Ministro Francisco Falcão.
A Primeira Seção do Superior Tribunal de Justiça apreciará recurso especial que discute a incidência de PIS e COFINS sobre valores recebidos por operadora de telefonia e destinados à remuneração de outras prestadoras pela utilização de suas redes de telecomunicações. A controvérsia consiste em definir se essas quantias integram a receita própria da empresa que recebe o pagamento do usuário ou constituem ingressos destinados a terceiros, que não devem compor a base de cálculo das contribuições.
A discussão decorre da sistemática de interconexão do setor de telecomunicações, na qual a realização de determinadas chamadas exige a utilização de redes pertencentes a diferentes operadoras, com a correspondente remuneração pela infraestrutura utilizada. No caso, a sentença afastou a incidência das contribuições sobre os valores destinados à interconexão, mas o Tribunal Regional Federal da 3ª Região reformou a decisão por considerar que essas despesas representam custos operacionais da prestação do serviço e, portanto, não podem ser excluídas da receita tributável.
No recurso especial, a empresa suscita, inicialmente, negativa de prestação jurisdicional, argumentando que o TRF3 deixou de examinar questões relevantes, especialmente a disciplina regulatória da interconexão, a submissão das receitas de telecomunicações ao regime cumulativo do PIS e da COFINS e a aplicação dos fundamentos adotados pelo STF no Tema 69 da repercussão geral.
No mérito, a contribuinte sustenta que os valores destinados à interconexão não constituem receita ou faturamento próprios, pois ingressam em seu caixa vinculados à obrigação de repasse à operadora responsável pela rede utilizada. Argumenta que a receita pressupõe ingresso definitivo no patrimônio da empresa, enquanto essas quantias representam valores recebidos por conta de terceiros, que não se incorporam definitivamente ao seu patrimônio.
A recorrente também destaca que a interconexão decorre de imposição legal e regulatória, nos termos da Lei nº 9.472/1997, sendo necessária à integração das redes e à prestação do serviço ao usuário. Segundo a empresa, essa sistemática envolve a repartição da remuneração entre as operadoras participantes da prestação, não sendo possível considerar a integralidade do pagamento recebido como receita própria daquela que mantém a relação direta com o consumidor.
Para reforçar sua pretensão, invoca o entendimento firmado pelo STF no Tema 69, que afastou o ICMS da base de cálculo do PIS e da COFINS por não constituir receita própria do contribuinte. Defende que a mesma lógica deve ser aplicada aos valores de interconexão, por se tratar de quantias destinadas a terceiros.
Por fim, a contribuinte sustenta que a inclusão desses valores na base de cálculo das contribuições resulta em dupla incidência econômica, uma vez que a parcela é tributada inicialmente como receita da operadora que recebe o pagamento do usuário e, posteriormente, como receita da prestadora destinatária. Ressalta que, no regime cumulativo aplicável às receitas de telecomunicações, não há mecanismo de creditamento que neutralize essa incidência sucessiva.
10/11/2026
1ª Turma
Tema: Possibilidade de creditamento de PIS e COFINS sobre valores pagos pelo operador portuário ao Órgão Gestor de Mão de Obra (OGMO) para remuneração de trabalhadores avulsos.
REsp 1500504 RS – TECON RIO GRANDE S/A x FAZENDA NACIONAL – Relator: Ministro Sérgio Kukina.
A Primeira Turma do Superior Tribunal de Justiça apreciará controvérsia sobre a possibilidade de aproveitamento de créditos de PIS e COFINS relativos aos valores pagos por operador portuário ao Órgão Gestor de Mão de Obra (OGMO) para remuneração de trabalhadores avulsos. A discussão envolve a aplicação dos critérios de essencialidade e relevância para a definição de insumos, estabelecidos pelo STJ no Tema 779 dos recursos repetitivos, e o alcance da vedação legal ao creditamento de despesas com mão de obra paga a pessoas físicas.
O recurso especial foi interposto contra acórdão do Tribunal Regional Federal da 4ª Região que afastou o direito ao creditamento por considerar que os valores pagos ao OGMO correspondem, em sua essência, à remuneração de trabalhadores avulsos. Para o Tribunal, embora os pagamentos sejam formalmente realizados a uma pessoa jurídica, o órgão atua como intermediário na arrecadação e no repasse dos valores aos trabalhadores, não afastando a vedação prevista no art. 3º, § 2º, I, das Leis nº 10.637/2002 e nº 10.833/2003.
No recurso, a contribuinte sustenta que o acórdão recorrido interpretou indevidamente a restrição legal, que alcançaria apenas a mão de obra paga a pessoas físicas. Argumenta que os pagamentos são realizados ao OGMO, pessoa jurídica que, nos termos da legislação portuária, possui atribuições próprias na administração do fornecimento de mão de obra, na arrecadação e no repasse da remuneração dos trabalhadores, além de responder solidariamente com os operadores portuários pelas obrigações remuneratórias. Assim, defende que o órgão não pode ser considerado mero intermediário e que os dispêndios não se enquadram na vedação legal.
A empresa também invoca o Tema 779/STJ para sustentar que a utilização de trabalhadores avulsos constitui insumo essencial à prestação dos serviços portuários, uma vez que a atividade não poderia ser desenvolvida sem essa mão de obra. Segundo a recorrente, afastar o creditamento apenas em razão da destinação final dos valores representaria interpretação restritiva incompatível com os critérios de essencialidade e relevância estabelecidos pelo STJ.
A Fazenda Nacional, por outro lado, sustenta que o reconhecimento da essencialidade de determinado gasto não afasta as vedações expressamente previstas na legislação. Argumenta que o OGMO apenas arrecada e repassa os valores destinados aos trabalhadores avulsos, de modo que a intermediação de pessoa jurídica não altera a natureza dos dispêndios, que continuam correspondendo à remuneração de mão de obra de pessoas físicas, expressamente excluída do direito ao crédito.
A controvérsia consiste, portanto, em definir se os pagamentos realizados ao OGMO podem ser considerados despesas com insumos essenciais à atividade portuária ou se, independentemente da intermediação do órgão, permanecem sujeitos à vedação legal ao creditamento de valores destinados à remuneração de trabalhadores pessoas físicas.
Tema: Saber se o cumprimento de sentença relativo aos honorários sucumbenciais pode prosseguir antes da homologação da compensação administrativa do indébito tributário reconhecido judicialmente.
REsp 2160442 PE – FAZENDA NACIONAL x RAFAEL PONTES INOJOSA GALINDO – Relator: Ministro Gurgel de Faria.
Será retomado na Primeira Turma do Superior Tribunal de Justiça o julgamento do recurso especial que discute se o cumprimento de sentença destinado ao recebimento de honorários sucumbenciais pode prosseguir antes da homologação, pela Receita Federal, da compensação administrativa do indébito tributário reconhecido judicialmente. O julgamento foi suspenso após o voto do relator, Ministro Gurgel de Faria, pelo parcial provimento do recurso da Fazenda Nacional, para determinar o sobrestamento da execução até a homologação da compensação, e pedido de vista da Ministra Regina Helena Costa.
A controvérsia tem origem em ação judicial que reconheceu o direito da contribuinte à exclusão do ICMS da base de cálculo do PIS e da COFINS e à compensação dos valores indevidamente recolhidos, além de condenar a Fazenda Nacional ao pagamento de honorários sucumbenciais fixados em percentual sobre o valor da condenação. Após o início do procedimento de habilitação do crédito tributário perante a Receita Federal, o advogado iniciou o cumprimento de sentença dos honorários com base no montante do indébito apurado.
O Tribunal Regional Federal da 5ª Região autorizou o prosseguimento da execução por considerar que os honorários constituem crédito autônomo do advogado, cujo recebimento não depende da conclusão do procedimento administrativo de compensação.
No recurso especial, a Fazenda Nacional sustenta que a autonomia da verba honorária não afasta a necessidade de definição prévia do proveito econômico que constitui sua base de cálculo. Argumenta que a habilitação do crédito não se confunde com a homologação da compensação administrativa e não representa reconhecimento definitivo dos valores informados pelo contribuinte, que permanecem sujeitos à fiscalização e eventual revisão pela Receita Federal.
Em voto já apresentado, o Ministro Gurgel de Faria destacou que a autonomia dos honorários sucumbenciais não dispensa a observância dos requisitos de certeza, liquidez e exigibilidade necessários ao cumprimento de sentença. Segundo o relator, quando a verba honorária é fixada em percentual sobre o valor da condenação, sua execução depende da definição segura da base de cálculo, nos termos do art. 783 do CPC.
O Ministro considerou que, ao optar pela compensação administrativa do indébito tributário, o contribuinte submete os valores apurados à posterior homologação pela Receita Federal, procedimento distinto da simples habilitação do crédito. Assim, entendeu que o prosseguimento da execução dos honorários antes dessa homologação poderia comprometer a liquidez da obrigação e prejudicar o exercício do direito de impugnação pela Fazenda Nacional.
Por essa razão, votou pelo parcial provimento do recurso especial para determinar o sobrestamento do cumprimento de sentença até a homologação da compensação administrativa, afastando a extinção da execução. Para o relator, essa solução preserva a autonomia do crédito do advogado e permite o posterior prosseguimento da cobrança com base em valor certo, líquido e exigível.
O julgamento será retomado com o voto-vista da Ministra Regina Helena Costa.
Tema: Possibilidade de dedução, na apuração do IRPJ e da CSLL, de débitos tributários com exigibilidade suspensa por decisão judicial ou garantidos por seguro garantia ou fiança bancária.
REsp 2161174 RJ – SENDAS DISTRIBUIDORA S/A x FAZENDA NACIONAL – Relator: Ministro Paulo Sérgio Domingues.
A Primeira Turma do Superior Tribunal de Justiça apreciará recurso especial que discute a possibilidade de dedução, na apuração do IRPJ e da CSLL, de débitos tributários cuja exigibilidade esteja suspensa por liminar ou tutela antecipada concedida em outras espécies de ação judicial, nos termos do art. 151, V, do CTN, bem como daqueles garantidos por seguro garantia ou fiança bancária. A controvérsia envolve a interpretação do art. 41 da Lei nº 8.981/1995, que estabelece a dedutibilidade dos tributos pelo regime de competência e prevê exceções para determinadas hipóteses de suspensão da exigibilidade do crédito tributário.
No recurso especial, a contribuinte sustenta que o art. 41, § 1º, da Lei nº 8.981/1995 restringe a dedução apenas dos tributos cuja exigibilidade esteja suspensa nas hipóteses dos incisos II, III e IV do art. 151 do CTN, não abrangendo a concessão de liminar ou tutela antecipada em outras espécies de ação judicial, prevista no inciso V. Argumenta que a ampliação dessa vedação por interpretação extensiva ou analogia criaria restrição não prevista em lei, com reflexos na base de cálculo do IRPJ e da CSLL.
A empresa também questiona a validade do Decreto nº 9.580/2018, que passou a contemplar a hipótese do art. 151, V, do CTN entre as situações de indedutibilidade. Segundo a recorrente, o regulamento teria extrapolado os limites da Lei nº 8.981/1995, em afronta ao art. 99 do CTN, ao ampliar uma restrição legal que não foi expressamente atualizada após as alterações promovidas pela LC nº 104/2001.
Outro fundamento apresentado é a aplicação do regime de competência. A contribuinte argumenta que a dedutibilidade dos tributos não depende de seu efetivo pagamento, mas do reconhecimento da obrigação no período correspondente. Assim, a existência de discussão judicial não impediria, por si só, a apropriação da despesa, sendo possível sua posterior reversão contábil caso o débito venha a ser declarado inexigível.
Quanto aos débitos garantidos por seguro garantia ou fiança bancária, a empresa sustenta que esses instrumentos não suspendem a exigibilidade do crédito tributário e, portanto, não se enquadram nas exceções previstas no art. 41, § 1º, da Lei nº 8.981/1995. Invoca a jurisprudência do STJ que afasta a equiparação dessas garantias ao depósito integral para fins de suspensão da exigibilidade e defende que os respectivos débitos permanecem submetidos à regra geral de dedutibilidade.
O Tribunal Regional Federal da 2ª Região, contudo, afastou o direito à dedução em ambas as hipóteses. Embora tenha reconhecido que o art. 41, § 1º, menciona expressamente apenas os incisos II a IV do art. 151 do CTN, entendeu que a finalidade da norma seria impedir a dedução de tributos com exigibilidade suspensa, inclusive nas hipóteses posteriormente introduzidas pela LC nº 104/2001. Para o Tribunal, os débitos submetidos à discussão judicial não constituiriam obrigações fiscais definitivas, mas passivos cuja exigibilidade dependeria do resultado da controvérsia.
Em relação ao seguro garantia e à fiança bancária, o TRF2 reconheceu que esses instrumentos não suspendem a exigibilidade do crédito tributário, mas considerou que sua apresentação também não autorizaria a dedução, por se destinarem à garantia do débito, sem representar pagamento ou reconhecimento definitivo da obrigação.
A Fazenda Nacional defende a manutenção do acórdão sob o fundamento de que os valores discutidos judicialmente constituem provisões, e não despesas certas e efetivas. Argumenta que o regime de competência não autoriza a dedução automática de valores contabilizados quando ainda existe incerteza quanto à obrigação tributária e ao eventual desembolso. Para a União, essa conclusão também se aplica aos débitos garantidos por seguro garantia ou fiança bancária, uma vez que a prestação dessas garantias não elimina a controvérsia sobre a exigibilidade do crédito.
Tema: Aplicabilidade dos benefícios de exclusão de multas e cancelamento da representação fiscal para fins penais, previstos na Lei nº 14.689/2023, quando o voto de qualidade no CARF rejeita a decadência do crédito tributário.
REsp 2244413 RJ – FAZENDA NACIONAL x PRIO FORTE S.A – Relator: Ministro Paulo Sérgio Domingues.
A Primeira Turma do Superior Tribunal de Justiça apreciará recurso especial que discute se os benefícios de exclusão de multas e cancelamento da representação fiscal para fins penais, previstos na Lei nº 14.689/2023, aplicam-se quando o voto de qualidade no Conselho Administrativo de Recursos Fiscais (CARF) é utilizado para rejeitar a decadência do crédito tributário, ou se estão restritos às hipóteses em que o próprio mérito do lançamento é decidido por desempate favorável à Fazenda Nacional.
A controvérsia tem origem em processo administrativo no qual o CARF rejeitou, por voto de qualidade, a alegação de decadência apresentada pela contribuinte e, posteriormente, negou provimento ao recurso quanto ao mérito da autuação, por unanimidade. O Tribunal Regional Federal da 2ª Região reconheceu o direito da empresa de incluir o processo administrativo no procedimento de regularização previsto nos arts. 25, § 9º-A, e 25-A do Decreto nº 70.235/1972, introduzidos pela Lei nº 14.689/2023.
Para o Tribunal de origem, a legislação não restringe os benefícios às situações em que o voto de qualidade tenha sido utilizado especificamente no julgamento do mérito da exigência tributária. Considerou que a rejeição da decadência por desempate foi determinante para a manutenção do crédito, uma vez que seu acolhimento impediria a subsistência da exigência fiscal. Assim, embora o mérito tenha sido decidido por unanimidade, o TRF2 entendeu que o processo administrativo foi resolvido favoravelmente à Fazenda Nacional mediante voto de qualidade, preenchendo o requisito legal.
No recurso especial, a Fazenda Nacional sustenta que os benefícios somente são aplicáveis quando o voto de qualidade decide o próprio mérito do lançamento tributário. Argumenta que os julgamentos do CARF são divididos em capítulos autônomos, com votação específica sobre questões preliminares, prejudiciais e de mérito, de modo que os efeitos da Lei nº 14.689/2023 devem observar a matéria efetivamente decidida por desempate.
Segundo a União, a rejeição da decadência não equivale à confirmação do mérito do lançamento por voto de qualidade, pois a discussão envolve o prazo para constituição do crédito tributário, e não os elementos materiais da obrigação. No caso concreto, destaca que a exigência de IRRF foi mantida por unanimidade, tendo o desempate ocorrido exclusivamente na análise da decadência, circunstância que, em sua compreensão, afasta a aplicação dos benefícios.
A Fazenda também defende a validade da IN RFB nº 2.205/2024, que estabelece a análise individualizada das matérias decididas por voto de qualidade e exclui expressamente a decadência do alcance dos benefícios. Para a União, a norma apenas regulamenta a sistemática de julgamento do CARF e assegura que os efeitos da Lei nº 14.689/2023 sejam vinculados ao capítulo efetivamente decidido por desempate.
A contribuinte, por outro lado, sustenta que a legislação não distingue as matérias submetidas ao voto de qualidade, exigindo apenas que o processo administrativo seja definitivamente resolvido em favor da Fazenda Nacional mediante desempate. Argumenta que a rejeição da decadência foi determinante para a subsistência integral do crédito tributário, pois seu acolhimento impediria a manutenção da autuação, independentemente do resultado posterior do julgamento de mérito.
A empresa também questiona a legalidade da IN RFB nº 2.205/2024, por considerar que a exclusão das decisões sobre decadência constitui restrição não prevista na Lei nº 14.689/2023. Ressalta que, quando apresentou seu pedido de adesão, estava vigente a IN RFB nº 2.167/2023, que não estabelecia essa limitação, e sustenta que ato infralegal posterior não poderia restringir os benefícios legalmente assegurados. Invoca, ainda, o art. 111, I, do CTN para defender que a interpretação literal da legislação não autoriza a criação de exceções não previstas pelo legislador.
A Primeira Turma deverá definir, portanto, se a aplicação dos benefícios da Lei nº 14.689/2023 depende de o mérito do lançamento tributário ter sido decidido por voto de qualidade ou se a rejeição da decadência por desempate, quando determinante para a manutenção do crédito, também satisfaz os requisitos legais.
Tema: Necessidade de comprovação dos requisitos do art. 166 do CTN para restituição de valores indevidamente recolhidos a título de ICMS-DIFAL.
REsp 2208689 MG – ESTADO DE MINAS GERAIS x 3M DO BRASIL LTDA – Relatora: Ministra Maria Thereza de Assis Moura.
A Segunda Turma do Superior Tribunal de Justiça apreciará recurso especial que discute se a restituição de valores indevidamente recolhidos a título de ICMS-DIFAL pelo contribuinte de direito depende da comprovação dos requisitos previstos no art. 166 do CTN. A controvérsia consiste em definir se a empresa deve demonstrar que suportou o encargo financeiro do tributo ou, caso tenha transferido esse ônus ao consumidor final, apresentar autorização expressa para receber os valores.
O recurso foi interposto contra acórdão do Tribunal de Justiça de Minas Gerais que reconheceu o direito à restituição como consequência da inexigibilidade do ICMS-DIFAL, afastando a necessidade de comprovação dos requisitos do art. 166 do CTN. Para o Tribunal, embora o imposto possua natureza indireta e possa ter seu encargo econômico repassado ao consumidor final, a restituição deve ser assegurada à empresa que realizou o recolhimento e mantém a relação jurídico-tributária com o Fisco.
No recurso especial, o Estado de Minas Gerais sustenta que a condição de contribuinte de direito não dispensa a observância do art. 166 do CTN. Argumenta que o ICMS-DIFAL constitui tributo indireto, cujo encargo financeiro pode ser incorporado ao preço da mercadoria e transferido ao consumidor final. Assim, para obter a restituição, a empresa deveria comprovar que suportou efetivamente o ônus econômico ou, caso tenha ocorrido o repasse, apresentar autorização expressa daquele que arcou com o tributo.
O Estado também invoca precedente do STJ relativo ao próprio ICMS-DIFAL, no qual teria sido reconhecida a necessidade de comprovação da ausência de transferência do encargo financeiro para fins de restituição ou compensação. Defende, portanto, que o acórdão recorrido afastou indevidamente uma exigência legal aplicável à repetição de indébito de tributos indiretos.
A contribuinte, por outro lado, sustenta que não houve violação ao art. 166 do CTN, pois, além de ser contribuinte de direito, teria suportado o encargo financeiro do DIFAL no caso concreto. Afirma que os documentos apresentados demonstram a ausência de repasse do ônus tributário aos consumidores finais, circunstância que dispensaria a apresentação de autorização de terceiros.
A empresa também invoca o art. 150, § 7º, da Constituição Federal e o art. 10 da LC nº 87/1996 para defender que, diante das particularidades da operação, seria possível presumir que o encargo econômico foi suportado pelo próprio contribuinte.
Tema: Possibilidade de apuração, em moeda estrangeira, do ganho de capital auferido por sociedade não residente no Brasil para fins de incidência do imposto de renda.
REsp 2302310 SP – SANTANDER INVESTMENT SERVICOS LTDA e OUTRO x FAZENDA NACIONAL – Relator: Ministro Francisco Falcão.
A Segunda Turma do Superior Tribunal de Justiça apreciará recurso especial que discute a possibilidade de apuração, em moeda estrangeira, do ganho de capital auferido por sociedade não residente no Brasil na alienação de participação societária em empresa brasileira. A controvérsia consiste em definir se a diferença entre o custo de aquisição do investimento e o valor da alienação deve ser calculada em moeda estrangeira ou em reais, especialmente diante dos efeitos da variação cambial sobre a base de cálculo do imposto de renda.
O caso tem origem na alienação de ações de instituição financeira brasileira pertencentes a sociedade estrangeira, cujo preço foi estabelecido em moeda estrangeira. As recorrentes sustentam que o ganho de capital tributável deve corresponder à diferença entre o valor recebido pela alienação e o custo de aquisição do investimento registrado no Banco Central, nos termos da regulamentação aplicável aos investimentos estrangeiros, com incidência do imposto de renda à alíquota de 15%.
O Tribunal Regional Federal da 3ª Região, contudo, concluiu que a Lei nº 9.249/1995 estabeleceu a apuração do ganho de capital em moeda nacional, afastando a sistemática anteriormente prevista na Portaria MF nº 550/1994, que considerou revogada pela legislação superveniente.
No recurso especial, as empresas contestam esse entendimento e defendem que a Portaria MF nº 550/1994 permanece aplicável, por não ter sido expressamente revogada e por continuar, segundo alegam, sendo observada pelas autoridades fiscais. Argumentam que a regulamentação, em conjunto com as disposições do Regulamento do Imposto de Renda, autoriza a apuração do ganho de capital de não residentes em moeda estrangeira, considerando o valor do investimento no momento de sua realização.
As recorrentes sustentam que a utilização da moeda nacional pode resultar na tributação de acréscimo patrimonial meramente nominal, decorrente da variação cambial entre as datas de aquisição e alienação do investimento. Para as empresas, essa sistemática permitiria a incidência do imposto sobre ganho inexistente em moeda estrangeira, em afronta ao conceito de renda previsto no art. 43 do CTN.
Subsidiariamente, caso seja mantida a apuração em moeda nacional, requerem o reconhecimento do direito à atualização monetária do custo de aquisição do investimento a partir de 1º de janeiro de 1996 até a data da alienação, a fim de evitar a tributação de valores que, segundo sustentam, não representam efetivo acréscimo patrimonial.
A Segunda Turma deverá definir, portanto, se a legislação aplicável autoriza a apuração do ganho de capital de sociedade não residente em moeda estrangeira ou se prevalece a exigência de cálculo em reais, bem como examinar, subsidiariamente, a possibilidade de atualização monetária do custo de aquisição do investimento.
11/11/2026
1ª Seção
Tema: Definir se a oferta de seguro garantia tem o efeito de obstar o encaminhamento do título a protesto e a inscrição do débito tributário no Cadastro Informativo de Créditos não quitados do Setor Público Federal (CADIN) – Tema 1263 dos recursos repetitivos.
REsp 2098945 SP – ESTADO DE SÃO PAULO x ELEKTRO REDES S.A;
REsp 2250406 SC – MAGAZINE LUIZA S/A x ESTADO DE SANTA CATARINA;
REsp 2238622 SP – ESTADO DE SÃO PAULO x RAIZEN ENERGIA S.A;
REsp 2239502 SP – ESTADO DE SÃO PAULO x COPA ENERGIA S.A;
REsp 2086572 DF – LOJAS RENNER S.A. E FILIAL(IS) x DISTRITO FEDERAL
REsp 2242489 SP – FAZENDA NACIONAL x ALIANCA DO BRASIL SEGUROS S/A.
Relator: Ministro Afrânio Vilela.
A Primeira Seção do Superior Tribunal de Justiça apreciará o Tema 1263 dos recursos repetitivos, que discute se o oferecimento de seguro garantia impede o protesto da Certidão de Dívida Ativa (CDA) e a inscrição do débito tributário no Cadastro Informativo de Créditos não Quitados do Setor Público Federal (CADIN).
As Fazendas Públicas sustentam que, conforme a legislação anteriormente aplicável, o oferecimento de seguro garantia ou fiança bancária não se equiparava ao depósito integral e, portanto, não suspendia a exigibilidade do crédito tributário. Argumentam que, embora essas garantias fossem suficientes para assegurar a expedição de Certidão Positiva com Efeitos de Negativa (CPEN), nos termos do art. 206 do CTN, não impediam a adoção de medidas de cobrança, como o protesto da CDA e a inscrição do débito em cadastros de inadimplentes.
Os contribuintes, por outro lado, defendem que a aceitação de garantia idônea e suficiente para assegurar integralmente o crédito tributário deve impedir a manutenção dessas restrições. Argumentam que seria contraditório reconhecer a regularidade fiscal para fins de emissão de CPEN e, simultaneamente, permitir medidas que produzem efeitos próprios da inadimplência, comprometendo o acesso ao crédito, a participação em licitações e o desenvolvimento das atividades empresariais.
Também invocam o princípio da menor onerosidade, previsto no art. 805 do CPC, sustentando que, estando o crédito tributário integralmente garantido, o protesto e a inscrição em cadastros restritivos não acrescentariam proteção relevante ao interesse fazendário, mas imporiam gravames excessivos aos contribuintes. Nesse contexto, mencionam o Tema 237/STJ, relativo à possibilidade de oferecimento de caução antecipada para obtenção de certidão de regularidade fiscal, como fundamento para defender que a garantia também deve impedir a adoção de medidas restritivas, sem afastar a possibilidade de posterior ajuizamento da execução fiscal.
O Ministério Público Federal manifestou-se favoravelmente à pretensão dos contribuintes, considerando que, embora o seguro garantia não se equiparasse ao depósito integral para fins de suspensão da exigibilidade do crédito tributário, constituiria instrumento idôneo para impedir o protesto da CDA e a inscrição do débito no CADIN ou em outros cadastros de inadimplentes.
Durante a tramitação dos recursos, entidade admitida como amicus curiae apresentou manifestação destacando a superveniência da Lei Complementar nº 236/2026, que acrescentou o inciso X ao art. 151 do CTN e passou a prever expressamente a suspensão da exigibilidade do crédito tributário mediante aceitação, pelo credor, de seguro garantia ou carta de fiança bancária oferecidos em execução fiscal, observadas as condições legais e mantida a regularidade da garantia.
Segundo a entidade, a alteração legislativa modifica a premissa jurídica que sustentava a controvérsia, pois o próprio legislador complementar passou a reconhecer a possibilidade de suspensão da exigibilidade mediante essas modalidades de garantia. Assim, defende que o julgamento do Tema 1263 deve considerar a nova disciplina legal, reconhecendo que a aceitação de seguro garantia ou fiança bancária, nas condições previstas no art. 151, X, do CTN, impede o protesto da CDA e a inscrição do débito tributário em cadastros de inadimplentes.
Tema: Definir se o vale-transporte pago em pecúnia integra a base de cálculo da contribuição para o FGTS – Tema 1334 dos recursos repetitivos.
REsp 2126604 SP – FAZENDA NACIONAL x RENATA VIEIRA DE TOLEDO LTDA;
REsp 2116965 SP – FAZENDA NACIONAL x RIVELLI CORRETORA DE SEGUROS DE VIDA LTDA.
Relator: Ministro Afrânio Vilela.
Será apreciado pela Primeira Seção do Superior Tribunal de Justiça o Tema 1334 dos recursos repetitivos, que discute se o vale-transporte pago em dinheiro integra a base de cálculo da contribuição para o Fundo de Garantia do Tempo de Serviço (FGTS). A controvérsia consiste em definir se o pagamento do benefício em pecúnia altera sua natureza jurídica e afasta a exclusão prevista na legislação, tornando os valores sujeitos ao recolhimento do FGTS.
Os recursos especiais foram interpostos pela Fazenda Nacional contra acórdãos do Tribunal Regional Federal da 3ª Região que afastaram a incidência do FGTS sobre os valores pagos aos empregados a título de vale-transporte, ainda que em dinheiro. Para o Tribunal de origem, a forma de pagamento não seria suficiente para alterar a natureza do benefício e justificar sua inclusão na base de cálculo da contribuição.
A Fazenda Nacional sustenta que as parcelas excluídas da base de cálculo do FGTS estão expressamente previstas no art. 15, § 6º, da Lei nº 8.036/1990, em conjunto com o art. 28, § 9º, da Lei nº 8.212/1991. Argumenta que a exclusão do vale-transporte depende de sua concessão na forma da legislação específica, não abrangendo o pagamento em pecúnia. Assim, defende que os valores pagos diretamente aos empregados em dinheiro devem integrar a base de cálculo do FGTS.
As contribuintes, por outro lado, defendem que o vale-transporte possui natureza indenizatória, por se destinar ao custeio do deslocamento dos empregados entre a residência e o local de trabalho. Sustentam que o pagamento em dinheiro não altera a finalidade do benefício nem o transforma automaticamente em remuneração, razão pela qual deve ser mantida sua exclusão da base de cálculo do FGTS.
A controvérsia apresenta entendimentos distintos entre o Tribunal de origem e precedentes das Turmas de Direito Público do STJ, que têm reconhecido a incidência do FGTS sobre o vale-transporte pago em pecúnia, sob o fundamento de que as exclusões da base de cálculo dependem de previsão legal expressa.
No acórdão de afetação, foi destacada a existência de diversos precedentes sobre a matéria, evidenciando a necessidade de uniformização da jurisprudência. Também foi determinada a suspensão dos processos em tramitação nas instâncias ordinárias que discutam a mesma questão jurídica, até a definição da tese repetitiva.
O Ministério Público Federal manifestou-se favoravelmente à incidência do FGTS, considerando que a legislação condiciona a exclusão do vale-transporte à observância das regras específicas para sua concessão. Segundo o parecer, o art. 5º da Lei nº 7.418/1985 prevê o fornecimento do benefício mediante vale-transporte emitido pelas empresas operadoras do transporte público, não contemplando o pagamento em dinheiro. Assim, o MPF entende que a concessão em pecúnia descaracteriza o benefício para fins de exclusão da base de cálculo do FGTS.
Nesse sentido, o Ministério Público Federal propôs a fixação da seguinte tese repetitiva: “O vale-transporte pago em pecúnia converte-se em remuneração e, portanto, deve integrar a base de cálculo da contribuição para o FGTS.”
Tema: Definir se as bonificações/descontos compõem a base de cálculo do PIS/COFINS, nos termos do art. 1º, § 3º, V, a, das Leis 10.637/2002 e 10.833/2003 – Tema 1412 dos recursos repetitivos.
REsp 2221794 PR – FAZENDA NACIONAL x SMART CENTER COMERCIO DE MATERIAIS DE CONSTRUCAO LTDA;
REsp 2221800 RS – FAZENDA NACIONAL x ARI DA CAS & IRMAOS LTDA;
REsp 2223143 RS – FAZENDA NACIONAL x DAKI – COMERCIO DE ALIMENTOS LTDA.
Relator: Ministro Afrânio Vilela.
Por meio do Tema 1412 dos recursos repetitivos a Primeira Seção do Superior Tribunal de Justiça apreciará controvérsia que discute se os descontos e as bonificações concedidos por fornecedores a varejistas na aquisição de mercadorias para revenda integram a base de cálculo do PIS e da COFINS. A discussão envolve a interpretação do art. 1º, § 3º, V, “a”, das Leis nº 10.637/2002 e nº 10.833/2003 e a definição da natureza jurídica dessas vantagens comerciais, especialmente quando condicionadas ao cumprimento de obrigações negociais.
Os recursos especiais foram interpostos pela Fazenda Nacional contra acórdãos do Tribunal Regional Federal da 4ª Região que afastaram a incidência das contribuições sobre descontos e bonificações concedidos por fornecedores. Para o Tribunal de origem, essas vantagens não representam receita própria dos varejistas, mas redução do custo de aquisição das mercadorias, não havendo ingresso patrimonial que justifique sua inclusão na base de cálculo do PIS e da COFINS.
A Fazenda Nacional sustenta que os descontos e as bonificações podem assumir natureza remuneratória quando vinculados ao cumprimento de determinadas obrigações comerciais, como ações promocionais, exposição privilegiada de produtos e outras contrapartidas assumidas pelos varejistas. Nessas situações, argumenta que as vantagens deixam de representar simples redução do preço de aquisição e passam a constituir remuneração pela utilização da estrutura comercial do adquirente, caracterizando receita tributável.
Os contribuintes, por outro lado, defendem que os descontos e as bonificações permanecem vinculados à operação de compra e venda, ainda que condicionados ao cumprimento de obrigações negociais. Argumentam que a aquisição de mercadorias representa despesa para o varejista e que as vantagens concedidas pelos fornecedores apenas reduzem o custo da operação, sem gerar receita ou ingresso patrimonial autônomo.
A controvérsia decorre de entendimentos divergentes entre as Turmas de Direito Público do STJ. A Primeira Turma tem reconhecido que descontos e bonificações concedidos por fornecedores, mesmo quando condicionados, não constituem receita tributável do varejista, por integrarem a formação do preço das mercadorias e não representarem remuneração por prestação autônoma de serviços. A Segunda Turma, por sua vez, admite que determinadas vantagens comerciais possam configurar receita tributável quando constituírem contraprestação por obrigações assumidas pelo varejista em benefício do fornecedor, ressalvados os descontos incondicionais, cuja exclusão da base de cálculo possui previsão legal expressa.
O Ministério Público Federal manifestou-se pelo desprovimento dos recursos da Fazenda Nacional, considerando que os descontos e as bonificações concedidos pelos fornecedores, ainda que sujeitos a condições comerciais, não representam receita do varejista, mas redução do custo de aquisição das mercadorias.
Tema: Definir se é possível a expedição de precatório ou requisição de pequeno valor (RPV), com ordem de restrição ao saque, antes do trânsito em julgado do cumprimento de sentença – Tema 1444 dos recursos repetitivos.
REsp 2250310 – UNIÃO x ASSOCIACAO NACIONAL DOS SERVIDORES DA POLICIA FEDERAL e OUTROS
REsp 2250079 – UNIÃO x ASSOCIACAO NACIONAL DOS SERVIDORES DA POLICIA FEDERAL e OUTROS.
Relator: Ministro Teodoro Silva.
A Primeira Seção do Superior Tribunal de Justiça apreciará o Tema 1444 dos recursos repetitivos, que discute a possibilidade de expedição de precatório ou requisição de pequeno valor (RPV) antes do trânsito em julgado da decisão que resolve a impugnação ao cumprimento de sentença ou os embargos à execução, desde que estabelecida restrição ao levantamento dos valores. A controvérsia consiste em definir se a indisponibilidade temporária dos recursos permite a expedição antecipada do requisitório ou se a definitividade da decisão na fase executiva constitui requisito indispensável, ressalvadas as parcelas incontroversas.
A União sustenta que o regime constitucional de pagamento das condenações impostas à Fazenda Pública exige o trânsito em julgado da decisão que resolve a impugnação ao cumprimento de sentença ou os embargos à execução, nos termos do art. 100, § 5º, da Constituição Federal e do art. 910, § 1º, do CPC. Argumenta que a expedição antecipada de requisitórios, ainda que acompanhada de restrição ao saque, representa execução provisória incompatível com a sistemática constitucional, admitindo-se apenas a requisição de valores efetivamente incontroversos.
A Fazenda Nacional também invoca a legislação aplicável à execução de decisões que concedem vantagens a servidores públicos, sustentando que essas condenações somente podem ser executadas após o trânsito em julgado. Acrescenta que as leis orçamentárias de 2023 e 2024 exigiram a comprovação do trânsito em julgado dos embargos à execução ou da impugnação ao cumprimento de sentença para inclusão das dotações destinadas ao pagamento de precatórios. Por essas razões, requer o cancelamento dos requisitórios expedidos antes da conclusão definitiva da fase executiva, mesmo quando sujeitos a bloqueio para levantamento.
O Ministério Público Federal, que inicialmente havia se manifestado favoravelmente à expedição antecipada de precatórios e RPVs com restrição ao saque, reconsiderou seu posicionamento diante de circunstâncias e regulamentações supervenientes. Segundo o novo parecer, a simples indisponibilidade dos valores não elimina os efeitos patrimoniais e financeiros decorrentes da expedição do requisitório, tampouco os riscos associados à posterior modificação da decisão executiva.
Entre os fundamentos apresentados, o MPF destaca a Resolução CMN nº 5.343/2026, que estabeleceu restrições a investimentos em créditos judiciais ainda não definitivamente reconhecidos, exigindo o trânsito em julgado da decisão proferida na fase executiva quando houver impugnação ou embargos à execução. Também menciona decisões do Conselho Nacional de Justiça (CNJ) que determinaram o cancelamento de precatórios expedidos antecipadamente e a devolução de valores à Conta Única do Tesouro Nacional.
Para o Ministério Público, esses episódios demonstram que a restrição ao saque não impede que a expedição do requisitório produza consequências financeiras relevantes. Além da destinação de recursos públicos ao pagamento de créditos ainda controvertidos, a formalização do precatório permite sua circulação econômica, inclusive mediante cessão a terceiros, gerando insegurança jurídica caso a decisão executiva seja posteriormente modificada.
O MPF ressalta que a exigência de trânsito em julgado não afasta o direito do credor ao recebimento dos valores definitivamente reconhecidos, mas apenas condiciona a expedição do requisitório à conclusão da controvérsia executiva. Admite, contudo, a requisição antecipada de parcela autônoma e efetivamente incontroversa, que não tenha sido objeto de impugnação pela Fazenda Pública.
Nesse sentido, o Ministério Público Federal passou a defender a fixação de tese que vede a expedição de precatório ou RPV antes do trânsito em julgado da decisão que resolve a impugnação ao cumprimento de sentença ou os embargos à execução, ainda que exista ordem de restrição ao saque, ressalvada a possibilidade de requisição de parcela incontroversa.
Tema: Definir se há possibilidade de complementação de valores no cumprimento de sentença contra a Fazenda Pública, relativos à correção monetária, a partir do entendimento firmado pelo Supremo Tribunal Federal nos Temas 810, 1.170 e 1.361 – Tema 1426 dos recursos repetitivos.
REsp 2258164 – ORLANDO DA CONCEICAO LOPES – SUCESSÃO x INSTITUTO NACIONAL DO SEGURO SOCIAL;
REsp 2253608 – INSTITUTO NACIONAL DO SEGURO SOCIAL x REGINALDO AMARAL DA SILVA.
Relator: Ministro Gurgel de Faria.
Os ministros da Primeira Seção do Superior Tribunal de Justiça apreciarão o Tema 1426 dos recursos repetitivos, que discute a possibilidade de complementação de valores relativos à correção monetária no cumprimento de sentença contra a Fazenda Pública, em razão dos entendimentos firmados pelo Supremo Tribunal Federal nos Temas 810, 1170 e 1361. A controvérsia consiste em definir se a posterior fixação dos índices de atualização monetária permite a cobrança de diferenças nos próprios autos, inclusive quando a execução anterior já tenha sido extinta pelo pagamento da obrigação.
O Instituto Nacional do Seguro Social (INSS) sustenta que não é possível reabrir execução extinta por sentença transitada em julgado, ainda que a pretensão esteja fundamentada na aplicação de índices de correção monetária posteriormente definidos pelo STF. Argumenta que a retomada do cumprimento de sentença viola a coisa julgada e a vedação à rediscussão de questões definitivamente decididas, previstas nos arts. 502, 503 e 505 do CPC, de modo que eventual desconstituição da sentença extintiva dependeria de ação rescisória.
A autarquia também invoca o Tema 289 do STJ, segundo o qual não é possível reabrir execução definitivamente extinta, mesmo sob a alegação de erro nos cálculos. Para o INSS, a posterior definição dos critérios de atualização monetária não afasta a eficácia da decisão transitada em julgado que reconheceu o cumprimento integral da obrigação.
Os particulares, por outro lado, defendem que o STF, ao julgar o Tema 810, declarou a inconstitucionalidade da utilização da Taxa Referencial (TR) como índice de correção monetária dos débitos da Fazenda Pública e rejeitou a modulação dos efeitos da decisão. Sustentam que, diante da eficácia retroativa desse entendimento, as diferenças decorrentes da aplicação dos índices considerados adequados, como o INPC ou o IPCA-E, podem ser exigidas nos próprios autos, especialmente quando a definição dos critérios de atualização tenha sido expressamente reservada para momento posterior.
Argumentam que não há preclusão ou violação à coisa julgada quando a execução anterior se limitou ao pagamento dos valores incontroversos, sem abranger as diferenças de correção monetária que aguardavam definição judicial. Nessa perspectiva, a sentença de extinção não poderia alcançar parcelas que não foram efetivamente satisfeitas e cuja apuração havia sido diferida para momento posterior.
Os particulares também invocam o art. 189 do Código Civil para sustentar que a pretensão de cobrança das diferenças somente teria surgido com o trânsito em julgado do RE 870.947, ocorrido em 3 de março de 2020. Defendem, assim, que a complementação não poderia ter sido exigida anteriormente e que seu indeferimento contrariaria os limites do próprio título executivo. Como reforço, mencionam precedentes do Tribunal Regional Federal da 4ª Região que admitem a execução complementar quando a definição dos consectários legais tenha sido expressamente diferida.
O Ministério Público Federal manifestou-se favoravelmente à possibilidade de complementação dos valores, desde que observados requisitos destinados a preservar a segurança jurídica e a coisa julgada. Segundo o parecer, a cobrança das diferenças decorrentes dos índices definidos pelo STF deve ser admitida quando a execução ainda estiver em curso, houver diferimento expresso da definição dos critérios de correção monetária e a pretensão for formulada dentro do prazo prescricional de cinco anos.
Nesse sentido, o MPF propôs tese que condiciona a complementação ao preenchimento cumulativo de três requisitos, consistentes na inexistência de sentença extintiva pelo adimplemento da obrigação, proferida ou transitada em julgado, na existência de diferimento expresso da definição dos índices de correção monetária no título judicial ou durante a execução e na observância do prazo prescricional quinquenal.
Tema: Definir se, na apuração do IRPJ e da CSLL pelas concessionárias do serviço de transmissão de energia elétrica, são aplicáveis de forma autônoma os coeficientes relativos às atividades de prestação de serviços de construção, recuperação, reforma, ampliação ou melhoramento de infraestrutura vinculados a contrato de concessão de serviço público (art. 15, § 1º, III, “e”, introduzido pela Lei n. 12.973/2014; e art. 20, I, com redação dada pela Lei Complementar n. 167 /2019, da Lei n. 9.249/1995) – Tema 1415 dos recursos repetitivos.
REsp 2238885 SP – FAZENDA NACIONAL x CGI – TRANSMISSORA CAMPINA GRANDE IGARACU S.A;
REsp 2238889 DF – FAZENDA NACIONAL x MARIANA TRANSMISSORA DE ENERGIA ELETRICA S.A.
Relatora: Ministra Maria Thereza de Assis Moura.
A Primeira Seção do Superior Tribunal de Justiça retomará o julgamento do Tema 1415 dos recursos repetitivos, que discute a aplicação autônoma do percentual de presunção de 32% sobre as receitas atribuídas às atividades de construção, recuperação, reforma, ampliação ou melhoramento de infraestrutura realizadas por concessionárias de transmissão de energia elétrica. O julgamento será retomado com a apresentação do voto-vista do ministro Paulo Sérgio Domingues, após a relatora, ministra Maria Thereza de Assis Moura, apresentar proposta de tese favorável à aplicação de percentuais distintos conforme a natureza das atividades desenvolvidas no âmbito dos contratos de concessão.
A controvérsia consiste em definir se as receitas das concessionárias devem ser integralmente submetidas aos percentuais de presunção de 8% para o IRPJ e 12% para a CSLL, aplicáveis à atividade de transmissão de energia elétrica, ou se a parcela correspondente à construção da infraestrutura deve ser segregada e submetida ao percentual de 32%, nos termos dos arts. 15, § 1º, III, “e”, e 20, I, da Lei nº 9.249/1995.
Nos recursos representativos da controvérsia, a Fazenda Nacional questiona acórdãos que reconheceram o direito das concessionárias à aplicação dos percentuais de 8% para o IRPJ e 12% para a CSLL sobre as receitas decorrentes dos contratos de concessão, sem segregação da parcela atribuída à construção. Para os tribunais de origem, a implantação da infraestrutura constitui obrigação necessária à posterior prestação do serviço de transmissão de energia elétrica, não configurando atividade autônoma de construção.
As decisões recorridas consideraram que a remuneração das concessionárias está vinculada à disponibilização e à prestação do serviço de transmissão, por meio da Receita Anual Permitida (RAP), e não à execução independente de obras. Assim, a obrigação contratual de construir, operar e manter as instalações não seria suficiente para caracterizar a concessionária como prestadora de serviços de construção, tampouco o tratamento contábil atribuído às operações poderia, isoladamente, determinar sua natureza jurídica para fins tributários.
A Fazenda Nacional, por outro lado, sustenta que a legislação introduzida pela Lei nº 12.973/2014 estabeleceu disciplina específica para as atividades de construção, recuperação, reforma, ampliação ou melhoramento de infraestrutura vinculadas a contratos de concessão de serviços públicos. Argumenta que o art. 36 da referida lei permite identificar receitas decorrentes da construção da infraestrutura, distintas daquelas relacionadas à posterior operação do serviço concedido. Por essa razão, defende que a parcela correspondente à construção deve ser segregada e submetida ao percentual de presunção de 32%, independentemente de essas atividades integrarem um mesmo contrato de concessão.
O Ministério Público Federal manifestou-se em sentido contrário à pretensão fazendária, considerando que a construção, a operação e a manutenção das instalações constituem obrigações indissociáveis da prestação do serviço de transmissão de energia elétrica. Segundo o parecer, a Receita Anual Permitida remunera a disponibilização do serviço de transmissão, não havendo prestação autônoma de serviços de construção que justifique a aplicação do percentual de 32%. Assim, o MPF defende a aplicação dos percentuais de 8% para o IRPJ e 12% para a CSLL, inclusive nas estimativas mensais dos contribuintes sujeitos ao lucro real.
Em manifestação anterior ao pedido de vista, a ministra Maria Thereza de Assis Moura apresentou proposta de tese favorável à aplicação autônoma dos coeficientes relativos às atividades de construção, recuperação, reforma, ampliação ou melhoramento da infraestrutura vinculada aos contratos de concessão. A relatora indicou que eventuais aprofundamentos na fundamentação poderiam ser apresentados posteriormente.
A tese sugerida pela relatora estabelece que, na apuração do IRPJ e da CSLL pelas concessionárias de transmissão de energia elétrica, são aplicáveis de forma autônoma os coeficientes previstos nos arts. 15, § 1º, III, “e”, e 20, I, da Lei nº 9.249/1995 às atividades de construção e demais intervenções na infraestrutura vinculadas ao contrato de concessão. Na sequência, a análise do repetitivo foi suspensa pelo pedido de vista.
Tema: Definir se há legitimidade dos terceiros destinatários de contribuições para integrar o polo passivo de ação judicial em que se discute a relação jurídico-tributária e/ou repetição de indébito entre o contribuinte e a União ou as suas Autarquias – Tema 1275 dos recursos repetitivos.
EREsp 1793915 RJ – SENAI x KRISTYLCUX INDUSTRIA E COMERCIO DE ROUPAS LTDA;
EREsp 1997816 RJ – SENAI x EMISSAO S/A;
REsp 2034824 RJ – SENAI x W ENGENHARIA LTDA;
REsp 2170082 SP – SENAI e OUTRO x GRANERO LIMPADORES DE PARABRISAS LTDA;
REsp 2170092 SP – SENAI e OUTRO x BIMEDA BRASIL S.A.
Relator: Ministro Marco Aurélio Bellizze.
A Primeira Seção do Superior Tribunal de Justiça retomará o julgamento do Tema 1275 dos recursos repetitivos, que discute a legitimidade das entidades destinatárias de contribuições parafiscais para integrar o polo passivo de ações judiciais em que os contribuintes questionam a relação jurídico-tributária ou buscam a repetição de valores indevidamente recolhidos. O julgamento também envolve a possibilidade de essas entidades constituírem, arrecadarem e cobrarem diretamente as contribuições que lhes são destinadas, especialmente após as alterações introduzidas pela Lei nº 11.457/2007.
O relator, ministro Marco Aurélio Bellizze, já apresentou voto no sentido de que a condição de destinatária do produto da arrecadação não confere, por si só, às entidades do Sistema S legitimidade para integrar ações que discutam a relação jurídico-tributária estabelecida entre o contribuinte e a União. Também concluiu que essas entidades não possuem capacidade para constituir ou cobrar diretamente os créditos tributários na ausência de delegação legal específica. O julgamento foi suspenso após pedido de vista do ministro Paulo Sérgio Domingues.
Em seu voto, o relator destacou a necessidade de distinguir a competência tributária, a capacidade tributária ativa e a destinação do produto da arrecadação. Segundo o ministro, embora as entidades do Sistema S sejam beneficiárias de contribuições instituídas pela União, essa circunstância não significa que possuam competência para fiscalizar, arrecadar ou exigir os respectivos créditos tributários.
O ministro ressaltou que a Lei nº 11.457/2007 atribuiu à Receita Federal do Brasil as atividades de tributação, fiscalização, arrecadação, cobrança e recolhimento das contribuições destinadas a terceiros cuja base de cálculo coincida com a das contribuições previdenciárias incidentes sobre a folha de salários. Com essa alteração, as entidades permaneceram como destinatárias dos recursos arrecadados, mas deixaram, em regra, de exercer diretamente a capacidade tributária ativa, ressalvadas as hipóteses de delegação legal específica.
O relator também afastou a possibilidade de atos infralegais, convênios ou instruções normativas atribuírem às entidades privadas poderes para constituir ou cobrar créditos tributários sem autorização legal. Destacou que o lançamento constitui atividade administrativa vinculada, nos termos do art. 142 do CTN, e que a destinação dos valores arrecadados não é suficiente para conferir legitimidade processual às entidades beneficiárias.
Com esses fundamentos, propôs o reconhecimento de que, sob a vigência da Lei nº 11.457/2007, as entidades destinatárias de contribuições parafiscais não possuem, em regra, capacidade para fiscalizar, arrecadar ou cobrar diretamente os respectivos créditos, salvo previsão legal específica. Da mesma forma, por não integrarem a relação jurídico-tributária, não teriam legitimidade para figurar no polo passivo das ações propostas pelos contribuintes, inclusive quando houver pedido de repetição de indébito. Para o relator, o interesse decorrente da destinação dos recursos possui natureza econômica e reflexa, insuficiente também para justificar a intervenção dessas entidades na condição de assistentes simples.
Ao pedir vista, o ministro Paulo Sérgio Domingues manifestou preocupação com os efeitos práticos da tese proposta, especialmente porque alguns dos processos afetados envolvem cobranças ajuizadas diretamente pelas entidades do Sistema S. O ministro também destacou a existência de pagamentos historicamente realizados a essas entidades, conforme sistemática anteriormente admitida pela Administração Tributária, apontando a necessidade de avaliar as consequências da alteração de entendimento sobre situações já constituídas.
Nesse contexto, o ministro Paulo Sérgio Domingues levantou a possibilidade de modulação dos efeitos da decisão, diante do risco de questionamentos sobre cobranças e pagamentos pretéritos, inclusive mediante novos pedidos de restituição.
A Primeira Seção deverá definir, portanto, os limites da legitimidade processual e da capacidade tributária ativa das entidades destinatárias de contribuições parafiscais, bem como avaliar a necessidade de estabelecer regras de transição para preservar a segurança jurídica em relação às situações constituídas sob a sistemática anteriormente adotada.
Tema: Possibilidade de exigência das contribuições ao PIS – Importação e COFINS – Importação nas operações de importação de países signatários do GATT, sobre mercadorias e bens destinados ao consumo interno ou industrialização na Zona Franca de Manaus – ZFM – Tema 1244 dos recursos repetitivos.
REsp 2046893 AM – FAZENDA NACIONAL x JUST TIME INDUSTRIA DOS METAIS LTDA;
REsp 2053569 AM – FAZENDA NACIONAL x ALMI SANTOS DE MEDEIROS – EMPRESA DE PEQUENO PORTE;
REsp 2053647 AM – FAZENDA NACIONAL x TOCHAMIX INSTALACAO ELETRICA LTDA.
Relator: Ministro Marco Aurélio Bellizze.
Por meio do Tema 1244 dos recursos repetitivos, a Primeira Seção do Superior Tribunal de Justiça deverá analisar a possibilidade de exigência do PIS-Importação e da COFINS-Importação sobre mercadorias provenientes de países signatários do Acordo Geral sobre Tarifas e Comércio (GATT), destinadas ao consumo interno, à revenda ou à industrialização na Zona Franca de Manaus (ZFM). A controvérsia consiste em definir se o regime tributário especial da região, associado ao princípio do tratamento nacional previsto no acordo internacional, impede a exigência das contribuições sobre produtos de origem estrangeira.
Os recursos especiais foram interpostos pela Fazenda Nacional contra acórdãos do Tribunal Regional Federal da 1ª Região que afastaram a cobrança das contribuições nas importações destinadas à Zona Franca de Manaus. As decisões recorridas consideraram que o tratamento tributário favorecido previsto no Decreto-Lei nº 288/1967, em conjunto com as disposições do GATT, impediria a incidência do PIS-Importação e da COFINS-Importação nessas operações.
A Fazenda Nacional sustenta que os acórdãos ampliaram indevidamente o alcance dos benefícios fiscais previstos para a Zona Franca de Manaus. Argumenta que o art. 4º do Decreto-Lei nº 288/1967 equipara às exportações apenas as remessas de mercadorias nacionais destinadas à região, não abrangendo a importação direta de produtos estrangeiros por empresas nela estabelecidas. Defende, ainda, que os benefícios previstos na legislação específica para a entrada de mercadorias estrangeiras não autorizam, por si só, o afastamento das contribuições ao PIS-Importação e à COFINS-Importação.
A União também afirma que o GATT não impede a exigência das contribuições, pois o princípio do tratamento nacional busca assegurar que produtos importados não recebam tratamento tributário interno mais gravoso do que aquele conferido a produtos nacionais similares. Segundo a Fazenda, o PIS e a COFINS incidentes sobre receitas de operações internas possuem fatos geradores distintos daqueles das contribuições exigidas na importação, não sendo possível estender automaticamente às mercadorias estrangeiras o tratamento tributário conferido às operações com produtos nacionais destinados à ZFM.
O Ministério Público Federal manifestou-se favoravelmente à pretensão fazendária, considerando que a jurisprudência do STJ distingue a remessa de mercadorias nacionais para a Zona Franca de Manaus da importação de produtos estrangeiros destinados à região. Segundo o parecer, a equiparação às exportações prevista no art. 4º do Decreto-Lei nº 288/1967 não autoriza concluir que a entrada de mercadorias estrangeiras esteja igualmente desonerada, especialmente diante da regra de interpretação literal das isenções tributárias prevista no art. 111, II, do CTN.
O MPF também destacou que os precedentes que reconhecem tratamento favorecido ao PIS e à COFINS sobre receitas decorrentes de vendas de produtos nacionais destinados à Zona Franca, ou de determinadas operações realizadas na própria região, não se confundem com a hipótese discutida nos recursos repetitivos. Isso porque, no caso das contribuições incidentes na importação, o fato gerador está relacionado à entrada de bens estrangeiros no território nacional, e não à receita decorrente de sua comercialização.
Quanto ao GATT, o Ministério Público sustenta que o princípio do tratamento nacional não assegura isenção de tributos incidentes especificamente sobre operações de importação. Para o órgão, a cobrança do PIS-Importação e da COFINS-Importação não representa, por si só, tratamento tributário discriminatório em relação aos produtos nacionais, uma vez que decorre de hipótese de incidência distinta daquela aplicável às operações internas.
Com esses fundamentos, o MPF opinou pelo reconhecimento da incidência do PIS-Importação e da COFINS-Importação sobre mercadorias provenientes de países signatários do GATT destinadas à Zona Franca de Manaus.
Virtual
05/11/2026 a 12/11/2026
2ª Turma
Tema: Possibilidade de substituição de carta fiança por apólice de seguro garantia na hipótese de oposição do exequente.
AREsp 3067891 RJ – FURNAS – CENTRAIS FURNAS – CENTRAIS ELETRICAS S.A x ESTADO DO RIO DE JANEIRO – Ministro Francisco Falcão.
Os ministros da Segunda Turma do Superior Tribunal de Justiça poderão apreciar controvérsia acerca da possibilidade de substituição de carta fiança por apólice de seguro garantia, ainda que o exequente se oponha.
Na origem, o pedido de substituição formulado pelo contribuinte foi indeferido mediante compreensão de que o oferecimento de seguro garantia ou de carta de fiança bancária com prazo de validade determinado, sem aceitação da Fazenda Pública, não se prestaria à garantia da execução. Houve a interpretação de que o prazo determinado gera incerteza quanto à continuidade da garantia, ante a dependência de futura renovação.
Opondo-se ao raciocínio, a empresa argumenta que o seguro garantia se equipara à carta fiança bancária. Sustenta que a apólice observou os requisitos exigidos pela legislação para sua aceitação, especialmente o prazo mínimo de vigência previsto na Resolução PGR 4.935/2023. Nesse prisma, afirma que se o valor emitido é suficiente para a garantia integral do débito, a anuência do credor não é elemento apto a afastar a substituição, não devendo sequer ser uma exigência.
Cita ainda que o art. 9º, II da Lei 6.830/80 elenca o seguro garantia ao rol de modalidades qualificadas para efeitos de garantia de débitos inscritos em dívida ativa. Como consequência do entendimento de que o seguro garantia consiste em garantia idônea tal como a carta de fiança e o depósito em dinheiro, menciona que o art. 835, §2º do CPC prevê que, para assegurar a efetividade da garantia integral do crédito em execução, o depósito em dinheiro pode ser equiparado à carta de fiança e ao seguro garantia, desde que o valor não seja inferir ao montante do débito mencionado na inicial.
Com isso, alude ser possível extrair da legislação que, dentro do sistema da execução, o seguro garantia e a carta de fiança possuem os mesmos efeitos jurídicos que o dinheiro para fins de garantia do juízo. Essa seria a razão pela qual o art. 15, I da Lei 6.830/80 prevê que deve ser deferida pelo juízo, em qualquer fase do processo, a substituição da penhora por qualquer uma das modalidades de garantia, sendo irrelevante a anuência do credor.
Em recente deliberação, a Primeira Seção do STJ apreciou o tema 1385 dos recursos repetitivos e definiu que a fiança bancária ou o seguro garantia oferecidos em garantia da execução de crédito tributário não são recusáveis por inobservância da ordem legal da penhora. Na análise restou destacado que a leitura isolada da ordem de preferência do artigo 11 da Lei 6.830/1980 não autoriza a recusa imotivada de fiança bancária ou seguro garantia idôneos, sobretudo quando atendidos os requisitos legais e assegurada a integralidade do crédito executado.
Além do mérito, o contribuinte questiona a aplicação da multa imposta em virtude da oposição dos embargos de declaração. Aponta que foram os primeiros e únicos embargos, o que revelaria a ausência do interesse protelatório, afastando a penalidade prevista no art. 1.026, §2º do CPC.
18/11/2026 a 25/11/2026
1ª Seção
Tema: Definir se a Hora Repouso Alimentação (HRA), decorrente da supressão do intervalo intrajornada, possui natureza remuneratória ou indenizatória após a Lei nº 13.467/2017, para fins de incidência de imposto de renda (IRRF).
REsp 2278546 PR – SINDICATO DOS TRAB NA IND PETROQUIMICA DO ESTADO DO PR x FAZENDA NACIONAL – Relator: Ministro Sérgio Kukina.
A Primeira Seção do Superior Tribunal de Justiça analisará, em sessão virtual, a existência de relevância da questão federal, sob a técnica de formação de precedente qualificado, de recurso especial que visa definir se a Hora Repouso Alimentação (HRA), paga aos trabalhadores em razão da supressão do intervalo intrajornada, possui natureza remuneratória ou indenizatória após a entrada em vigor da Lei nº 13.467/2017, para fins de incidência do imposto de renda. A controvérsia envolve os efeitos da Reforma Trabalhista sobre a tributação da parcela e a divergência entre a jurisprudência do STJ e o entendimento firmado pela Turma Nacional de Uniformização (TNU).
O recurso foi interposto contra acórdão do Tribunal Regional Federal da 4ª Região, que reconheceu a natureza remuneratória da HRA prevista na Lei nº 5.811/1972 e, consequentemente, a incidência do imposto de renda sobre os valores recebidos. Para o Tribunal de origem, a verba constitui contraprestação pelo período em que o empregado permanece trabalhando ou à disposição do empregador durante o intervalo destinado ao repouso e à alimentação, assemelhando-se à remuneração por horas extras e configurando acréscimo patrimonial tributável, nos termos do art. 43 do CTN.
O TRF4 considerou que a alteração promovida pela Lei nº 13.467/2017 no art. 71, § 4º, da CLT não modifica essa conclusão. Embora o dispositivo tenha passado a atribuir natureza indenizatória ao pagamento decorrente da não concessão ou concessão parcial do intervalo intrajornada, o Tribunal entendeu que a HRA prevista na Lei nº 5.811/1972 possui disciplina e finalidade próprias, por remunerar o tempo em que o trabalhador permanece à disposição do empregador. Ressaltou, ainda, que a denominação atribuída à parcela pela legislação trabalhista não determina, isoladamente, seu enquadramento tributário.
No recurso especial, o Sindicato sustenta que a HRA possui natureza indenizatória, por representar compensação pela supressão do período destinado ao descanso e à alimentação dos empregados submetidos a regimes especiais de trabalho. Argumenta que a verba não constitui acréscimo patrimonial e, portanto, não se enquadra na hipótese de incidência do imposto de renda prevista no art. 43 do CTN.
O recorrente também invoca a nova redação do art. 71, § 4º, da CLT e o entendimento firmado pela TNU no Tema 306, segundo o qual não incide imposto de renda sobre os valores pagos pela supressão do intervalo intrajornada após a Reforma Trabalhista. Defende, assim, que a partir de 11 de novembro de 2017 a HRA deve receber tratamento indenizatório também para fins tributários. Subsidiariamente, sustenta que os valores estariam abrangidos pela isenção prevista no art. 6º, V, da Lei nº 7.713/1988.
A União manifestou-se favoravelmente à afetação do recurso, destacando a multiplicidade de demandas sobre a matéria e a divergência entre os entendimentos do STJ e da TNU. Quanto ao mérito, defende que a HRA mantém natureza remuneratória mesmo após a Reforma Trabalhista, pois corresponde à contraprestação pelo período em que o trabalhador permanece em atividade ou à disposição do empregador.
A Fazenda Nacional ressalta que a Primeira Seção já reconheceu, em controvérsias relativas às contribuições previdenciárias, a natureza remuneratória da HRA, equiparando-a às horas extras. Acrescenta que precedentes posteriores à Lei nº 13.467/2017 mantiveram esse entendimento e que a Segunda Turma também reconheceu a incidência do imposto de renda sobre a parcela, afastando a aplicação automática da qualificação indenizatória prevista na CLT.
O Ministério Público Federal também se manifestou favoravelmente à afetação e, quanto ao mérito, opinou pela manutenção da incidência do imposto de renda. Segundo o parecer, a alteração do art. 71, § 4º, da CLT não modifica a natureza remuneratória da HRA para fins tributários, uma vez que a parcela continua representando retribuição pelo período em que o empregado permanece trabalhando ou à disposição do empregador. Para o MPF, o entendimento firmado no Tema 306 da TNU não afasta a orientação jurisprudencial do STJ.
Nesse sentido, o Ministério Público propôs a fixação de tese segundo a qual a HRA decorrente da supressão do intervalo intrajornada possui natureza remuneratória, mesmo após a Lei nº 13.467/2017, sujeitando-se à incidência do imposto de renda.
A Primeira Seção deverá decidir inicialmente sobre a admissão do recurso à sistemática da formação do precedente qualificado. Seguindo o rito processual, a confirmação de existência de relevância da questão federal sob a técnica de formação de precedente qualificado, possibilitará o julgamento de mérito em outra oportunidade e permitirá uniformizar o tratamento tributário da HRA após a Reforma Trabalhista, especialmente quanto à possibilidade de aplicação da natureza indenizatória prevista no art. 71, § 4º, da CLT à parcela disciplinada pela Lei nº 5.811/1972.